مجلس النواب يوافق على قانون التجاوز عن مقابل التأخير والضريبة الإضافية
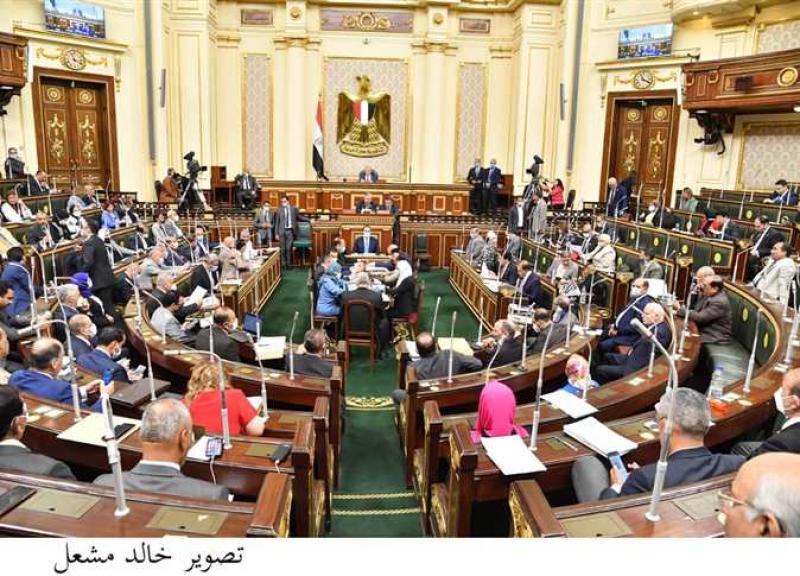

وافق مجلس النواب، برئاسة المستشار الدكتور حنفي جبالي، نهائيا على مشروع قانون مُقدم من الحكومة بالتجاوز عن مقابل التأخير والضريبة الإضافية وبتجديد العمل بالقانون رقم 79 لسنة 2016 في شأن إنهاء المنازعات الضريبية.
وشهدت الجلسة الموافقة على التعديل المقدم من النائب أشرف رشاد، رئيس الهيئة البرلمانية لحزب مستقبل وطن، بحيث يكون التجاوز عن نسبة 65% بدلا من 50%، وأن تمتمد المهلة حتى 31 أغسطس 2022، بدلا من 15 يوليو 2022.
وأصبحت المادة الأولى تنص على الأتي :
يتجاوز عن (65 %) من مقابل التأخير والضريبة الإضافية المنصوص عليها فى كل من قانون ضريبة الدمغة الصادر بالقانون رقم 111 لسنة 1980، والقانون رقم 147 لسنة 1984 بفرض رسم تنمية الموارد المالية للدولة، وقانون الضرائب على الدخل الصادر بالقانون رقم 157 لسنة 1981، وقانون الضريبة العامة على المبيعات الصادر بالقانون رقم 11 لسنة 1991، وقانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005، وقانون الضريبة على القيمة المضافة الصادر بالقانون رقم 67 لسنة 2016، وذلك بالنسبة إلى دين الضريبة أو الرسم المستحق أو واجب الأداء، قبل تاريخ العمل بهذا القانون، أو حتى 31/8/2022، أياً كان سبب وجوب الأداء، بشرط أن يقوم الممول أو المكلف بسداد أصل دين الضريبة أو الرسم كاملاً اعتباراً من تاريخ العمل بهذا القانون، وحتى 31 أغسطس 2022، على أن يسدد نسبة الـ35% الباقية التي لم يتم التجاوز عنها خلال 1 مارس 2023 من تاريخ العمل بهذا القانون.
كما يتجاوز عن خمسين فى المائة (50 %) من مقابل التأخير والضريبة الإضافية اللذين لم يسددهما الممول أو المكلف إذا كان قد سدد أصل دين الضريبة أو الرسم المستحق أو واجب الأداء كاملاً قبل تاريخ العمل بهذا القانون، بشرط أن يسدد الـ35% الباقية من مقابل التأخير أو الضريبة الإضافية من تاريخ العمل بهذا القانون وبحد أقصى 1 مارس 2023.
وتنص المادة الثانية على:
يُجدد العمل بالأحكام والإجراءات المنصوص عليها فى القانون رقم 79 لسنة 2016 فى شأن إنهاء المنازعات الضريبية المُعدل بالقانونين رقمي 14 لسنة 2018، و174 لسنة 2018 والمجدد العمل به بالقانونين رقمي 16 لسنة 2020، و173 لسنة 2020، وذلك حتى 31 ديسمبر 2022.
وتستمر اللجان المشكلة وفقاً لأحكام القانون رقم 79 لسنة 2016 المشار إليه فى نظر الطلبات التي لم يُفصل فيها، كما تتولى الفصل فى الطلبات الجديدة التي تُقدم إليها حتى 31 ديسمبر 2022.
فيما تنص المادة الثالثة على نشر هذا القانون في الجريدة الرسمية، والعمل به من اليوم التالي لتاريخ نشره.